
Aktualisiert am 07. Sept 2026 • 10 Min. Lesezeit
Kassenabschluss in Österreich:
Pflicht, Ablauf und häufige Fehler
Der Kassenabschluss ist die tägliche Abrechnung Deiner Barkasse. In Österreich ist er nicht vorgeschrieben, das tägliche Festhalten aller Bargeldbewegungen dagegen schon.
Wer sich für den Abschluss entscheidet, braucht ihn an jedem Tag mit Umsatz.
Fakten für Eilige
Nicht gesetzlich vorgeschrieben – der Begriff steht weder in der BAO noch in der RKSV.
Pflicht ist das tägliche Festhalten aller Bareingänge und Barausgänge.
Der Z-Bon ist freiwillig – vorgeschrieben sind Start-, Monats- und Jahresbeleg.
Kassensturz jederzeit – die Lade darfst Du so oft zählen, wie Du willst.
Lückenlos oder gar nicht – sonst lässt sich eine Differenz keinem Tag mehr zuordnen.
Was ist ein Kassenabschluss?
Der Kassenabschluss beantwortet eine einzige Frage: Stimmt das Geld in der Lade mit dem, was die Kasse verbucht hat? Die Registrierkasse rechnet den Soll-Bestand aus, Du zählst den Ist-Bestand. Weicht etwas ab, siehst Du es am selben Abend und nicht erst Wochen später beim Steuerberater.
Der Soll-Bestand entsteht aus einer einfachen Rechnung:
- Anfangsbestand plus Bareinnahmen minus Barausgaben,
- minus Entnahmen und
- minus das Geld, das Du zur Bank gebracht hast.
- Was übrig bleibt, muss in der Lade liegen.
Die Wirtschaftskammer sagt: Unabhängig von der RKSV ist der Kassenabschluss nötig, um den Kassenstand täglich kontrollieren zu können. Er ist ein Kontrollinstrument, kein Meldeformular.
Was Deine Steuerberatung braucht
Die meisten Selbstständigen stoßen nicht aus eigenem Antrieb auf das Thema, sondern weil die Steuerberatung danach fragt.
Der Grund ist praktisch. Deine Steuerberatung bucht nicht jeden einzelnen Beleg. Sie überträgt die aufsummierten Bruttoumsätze aus dem Tages- oder Monatsabschluss in die Buchhaltung, getrennt nach Steuersätzen.
Gebraucht werden dafür zwei Dinge:
- Eine nachvollziehbare Tagessumme und
- alle Bargeldbewegungen, die kein Umsatz sind: Bankeinzahlung, Privatentnahme, aufgefülltes Wechselgeld.
Der Kassenabschluss liefert beides in einem Schritt.
Für wen sich der Abschluss lohnt
Am meisten bringt er Dir, wenn viel Bargeld durch die Lade geht oder wenn mehrere Personen kassieren.
In einem Friseursalon mit zwei Angestellten lässt sich ohne täglichen Abschluss nach zwei Wochen nicht mehr sagen, an welchem Tag und in welcher Schicht die fehlenden 40 Euro entstanden sind. Mit täglichem Abschluss ist die Frage nach fünf Minuten beantwortet.
Kassenabschluss auf einen Blick
Frage
Antwort
Was passiert
Bargeld zählen, mit Soll-Bestand vergleichen, Zeitraum festschreiben
Wie oft
Wofür Du ihn brauchst
Eigene Kontrolle, Übergabe an die Steuerberatung, Nachweis bei einer Prüfung
Was er nicht leistet
Quellen: WKO, „Registrierkassenpflicht – FAQ“, wko.at
Kassenabschluss, Kassensturz oder Z-Bon?
Diese drei Begriffe meinen drei verschiedene Dinge:
- Der Kassensturz ist das Zählen des Bargelds,
- der Kassenabschluss schreibt den Zeitraum anschließend fest,
- der Z-Bericht ist Dein Abschlussbeleg.
Kassensturz heißt zählen, Kassenabschluss heißt festschreiben
Beim Kassensturz zählst Du das Bargeld und vergleichst es mit dem Soll-Bestand. Das darfst Du jederzeit tun, auch mehrmals täglich beim Schichtwechsel. An Deinen gebuchten Umsätzen ändert sich dabei nichts.
Der Kassenabschluss kommt danach. Er schließt den Zeitraum ab und schreibt den Endbestand fest. Ab diesem Moment lässt sich an den Zahlen nichts mehr ändern.
Der Kassensturz ist die Zählung, der Kassenabschluss die Festschreibung.
X-Bericht und Z-Bericht
Der X-Bericht, oft X-Bon genannt, ist ein Zwischenstand. Er zeigt Dir die Umsätze seit dem letzten Abschluss und setzt dabei nichts zurück. Du kannst ihn so oft abrufen, wie Du möchtest.
Der Z-Bericht ist der Abschlussbeleg. Er fasst die Umsätze zwischen zwei Z-Berichten zusammen, setzt den Umsatzzähler zurück und trägt eine fortlaufende Nummer. Dein Bargeldbestand bleibt davon unberührt und läuft weiter.
Die fünf Begriffe im Schnellcheck:
- Kassensturz: das Zählen der Lade, jederzeit möglich
- Kassenabschluss: tägliche Abrechnung und Festschreibung
- X-Bon: Zwischenbericht ohne Festschreibung
- Z-Bon oder Z-Bericht: Abschlussbeleg, in Österreich nicht vorgeschrieben
- Jahresbeleg: signierter Nullbeleg zum Jahresende, gesetzlich verpflichtend (wird in kassemo automatisch erstellt)
Wo Du den Z-Bon in kassemo findest
Die Frage „Wo finde ich den Z-Bon Bericht?“ bekommen wir regelmäßig.
In kassemo findest Du ihn im Bereich:
- Kassenabschluss
- rechts oben unter Export,
- dort wählst Du als Format den Z-Bon Bericht.
Ist der Kassenabschluss in Österreich Pflicht?
Nein. Du musst ihn nicht machen.
Was Du machen musst: alle Bareinnahmen und Barausgaben täglich festhalten.
Mit einer RKSV-konformen Registrierkasse erledigst Du das automatisch. Jeder Umsatz wird gespeichert, sobald Du ihn buchst. Eines weiß Deine Kasse aber nicht: wie viel Bargeld wirklich in der Lade liegt.
Beispiel: Am Abend zeigt Deine Kasse 840 Euro Bareinnahmen. In der Lade liegen 812 Euro. Vielleicht hat jemand falsch herausgegeben, vielleicht wurden 30 Euro für den Bäcker entnommen. Die Kasse merkt davon nichts, weil sie nur kennt, was gebucht wurde. Auffallen kann das nur, wenn jemand zählt.
Manche Steuerberater legen ausdrücklich Wert auf den Kassenabschluss, auch wenn er nicht vorgeschrieben ist. Frag am besten nach, bevor Du Dich entscheidest.
Was gilt, wenn Du keine Registrierkasse brauchst
Zur Registrierkasse verpflichtet bist Du, wenn Dein Jahresumsatz über 15.000 Euro netto liegt und Dein Barumsatz über 7.500 Euro netto. Beide Grenzen müssen überschritten sein, nicht nur eine. Achtung bei der zweiten Zahl: Als Barumsatz zählt auch die Zahlung mit Bankomat- oder Kreditkarte vor Ort, ebenso ausgegebene Gutscheine. Überweisungen, PayPal und Bestellungen im Onlineshop zählen nicht dazu.
Liegst Du darunter, entfällt die Registrierkasse. Die Aufzeichnung bleibt. Belege musst Du ab dem ersten Barumsatz ausstellen, notfalls händisch mit fortlaufender Nummer. Ohne Kassensystem ist eine tägliche Zählung sogar wichtiger, weil kein Datenerfassungsprotokoll die Vollständigkeit belegt.
Für diese Gruppe gibt es außerdem den Kassasturz nach der Barumsatzverordnung. Dabei rechnest Du die Tageslosung aus gezähltem End- und Anfangsbestand zurück, statt jede Einnahme einzeln zu erfassen. Erlaubt ist das nur ohne Einzelaufzeichnungen. Mit einer Registrierkasse also nicht.
Was ist Pflicht, was freiwillig?
Kassenabschluss
ja
Viele melden sich bei uns, weil die Steuerberatung plötzlich einen Kassenabschluss sehen will, und fragen als Erstes: Habe ich da etwas falsch gemacht?
Nein. Wer nie einen Abschluss gemacht hat, hat keine Vorschrift verletzt. Die Steuerberatung will ihn trotzdem, weil ihr sonst der Nachweis fehlt, wie viel Bargeld in der Lade lag.
Ein kurzes Gespräch zu Jahresbeginn klärt, ob Tagesabschlüsse gemacht werden sollen oder nicht.
Was passiert, wenn ein Tag fehlt?
Wenn Du Dich für den Kassenabschluss entscheidest, brauchst Du ihn an jedem Tag mit Umsatz. Ob einmal am Abend oder mehrmals täglich beim Schichtwechsel, ist Dir überlassen. Wichtig ist nur, dass kein Umsatztag ohne Abschluss bleibt.
Der Grund ist einfach: Der Endbestand eines Tages ist der Anfangsbestand des nächsten. Fällt ein Tag aus, stimmt die Kette nicht mehr, und jede spätere Differenz lässt sich keinem Tag mehr zuordnen.
Das ist der Punkt, an dem im Support die meisten Rückfragen entstehen. Jemand macht den Abschluss ein paar Wochen lang, lässt ihn dann zweimal ausfallen, weil abends wenig Zeit war, und stellt am Ende fest, dass die Zahlen nicht mehr stimmen.
Aus dem Alltag:
Stell Dir eine normale Woche vor. Montag bis Mittwoch läuft alles, Du zählst jeden Abend, der Bestand stimmt. Am Donnerstag bleibst Du länger als geplant, sperrst ab und gehst nach Hause. Am Freitag zählst Du wieder und findest 45 Euro zu wenig.
Jetzt hast Du ein Problem. Die 45 Euro können vom Donnerstag stammen oder vom Freitag. Sie können aus einer falschen Wechselgeldausgabe kommen, aus einer vergessenen Entnahme oder aus einem Tippfehler. Ohne den Donnerstagsabschluss lässt sich das nicht mehr eingrenzen. Mit lückenloser Reihe wäre die Sache in fünf Minuten geklärt.
Passiert es trotzdem, hilft ein nüchternes Vorgehen: am nächsten Tag normal zählen, die Differenz eintragen und dazuschreiben, was passiert ist. Ein Satz genügt. Was nicht möglich ist: rückdatieren oder die Differenz glattziehen. Eine dokumentierte Lücke ist harmlos, eine kaschierte nicht.
Kassenabschluss in Deinem Unternehmen: Ja oder Nein?
Beantworte für Dich diese Fragen, bevor Du anfängst:
- Geht bei mir regelmäßig Bargeld über die Lade, oder sind Barzahlungen die Ausnahme?
- Kassiert außer mir noch jemand?
- Will meine Steuerberatung die Tagesabschlüsse sehen?
- Schaffe ich fünf Minuten am Ende jedes Umsatztages, auch am Samstag?
Zweimal ja oder öfter: Mach den Kassenabschluss, und zwar konsequent. Überwiegend nein: Lass ihn weg. Ein halbherzig geführter Abschluss ist schlechter als gar keiner.
Quellen: RIS, Barumsatzverordnung 2015, ris.bka.gv.at | WKO, „Einnahmen-Ausgaben-Rechnung“, wko.at
Bargeld zählen und Differenzen buchen
Beim Zählen vergleichst Du das Bargeld in der Lade mit dem Soll-Bestand Deiner Kasse. Stimmt beides überein, bist Du fertig. Weicht etwas ab, trägst Du die Differenz ein.
Kleine Abweichungen sind normal, sobald Menschen Wechselgeld herausgeben. Der Klassiker: Jemand gibt auf einen Fünfziger heraus, als wäre es ein Zwanziger. Abends fehlen 30 Euro, und niemand weiß mehr, bei welchem Kunden.
Eine Toleranzgrenze gibt es in Österreich nicht, und auch keine Vorschrift, wie eine Differenz zu behandeln ist. Üblich und sinnvoll: Betrag eintragen, Grund notieren, weitermachen. Ein Fehlbetrag mindert Deinen Gewinn, ein Überschuss erhöht ihn. Wichtig ist nur, die Abweichung zu dokumentieren statt sie glattzuziehen.
Oft weißt Du gar nicht, woher die Differenz kommt. Das ist kein Problem: Trag den Betrag ein und schreib dazu, was Du weißt, zum Beispiel „Ursache unklar“. Wichtig ist, dass die Abweichung dokumentiert ist, nicht dass sie erklärt ist.
Wie Du zählst, wenn mehrere kassieren
Für Betriebe mit Personal klärt die Zählung, wer für welchen Zeitraum verantwortlich war. Vorgeschrieben ist dazu nichts, aber zähle am besten beim Schichtwechsel. Der Zwischenbericht zeigt Dir dabei den Stand, ohne etwas festzuschreiben. Taucht abends eine Differenz auf, kannst Du sie einer Schicht zuordnen statt dem ganzen Tag.
Du kannst beim Schichtwechsel auch gleich abschließen, dann bekommt jede Schicht ihren eigenen Z-Bon. Ansonsten reicht ein Abschluss am Ende des Tages für alle Schichten zusammen.
Brauchst Du ein Zählprotokoll?
In Österreich gibt es keine gesetzliche Grundlage dafür. Sinnvoll ist es trotzdem, weil eine Stückelung nach Scheinen und Münzen Zählfehler sichtbar macht, bevor sie zur Differenz werden.
In kassemo hast Du dafür zwei Wege:
- Entweder tippst Du den gezählten Gesamtbetrag direkt ein, das reicht bei überschaubaren Beträgen.
- Oder Du nutzt das Zählbrett und trägst die Beträge nach Scheinen und Münzen ein.
So läuft die Zählung ab:
- Lade zählen, am besten mit Zählbrett nach Scheinen und Münzen
- Ergebnis mit dem Soll-Bestand in der Kasse vergleichen
- Stimmt alles: Schritt überspringen
- Weicht etwas ab: Differenz eintragen und Grund notieren
- Erst danach den Kassenabschluss durchführen
Quelle: WKO, „Einnahmen-Ausgaben-Rechnung“ (PDF), wko.at
Geldtransit oder Ausgabe?
Das ist der Unterschied:
- Nimmst Du Bargeld aus der Kasse und bringst es zur Bank oder in den Tresor, ist das ein Geldtransit: Das Geld wechselt nur den Aufbewahrungsort.
- Kaufst Du damit Briefmarken oder Putzmittel, ist es eine Ausgabe, und Du hast einen Beleg von jemand anderem.
Beides mindert den Bargeldbestand, aber nur die Ausgabe mindert Deinen Gewinn.
Wo Du in kassemo was buchst
Den Geldtransit findest Du im Kassenabschluss. Dort wählst Du, ob die Bewegung ausgehend oder eingehend ist. Geld zur Bank oder in den Tresor ist ausgehend, aufgefülltes Wechselgeld eingehend.
Die Privatentnahme buchst Du über Neuer Beleg, Kassenvorgänge, Privatentnahme. Sie mindert den Bargeldbestand, ist aber keine Ausgabe.
Auszahlungen wie Portokosten musst Du laut Gesetz gar nicht in der Registrierkasse erfassen. Der Beleg wird separat in der Buchhaltung abgelegt. Für den Überblick lohnt es sich trotzdem, weil Dein Bargeldbestand in kassemo sonst nicht mit der Lade übereinstimmt. In den Exporten für BMD oder RZL werden die Positionen mitgegeben.
So buchst Du eine Auszahlung:
- Neuer Beleg, Kassenvorgänge, Auszahlung
- Betrag eingeben
- Grund erfassen, zum Beispiel „5,90 € für Porto“
- Steuersatz je nach Position wählen, oder 0 Prozent, wenn Deine Steuerberatung die Positionen selbst mit dem richtigen Satz verbucht
- Originalbeleg für die Buchhaltung aufbewahren
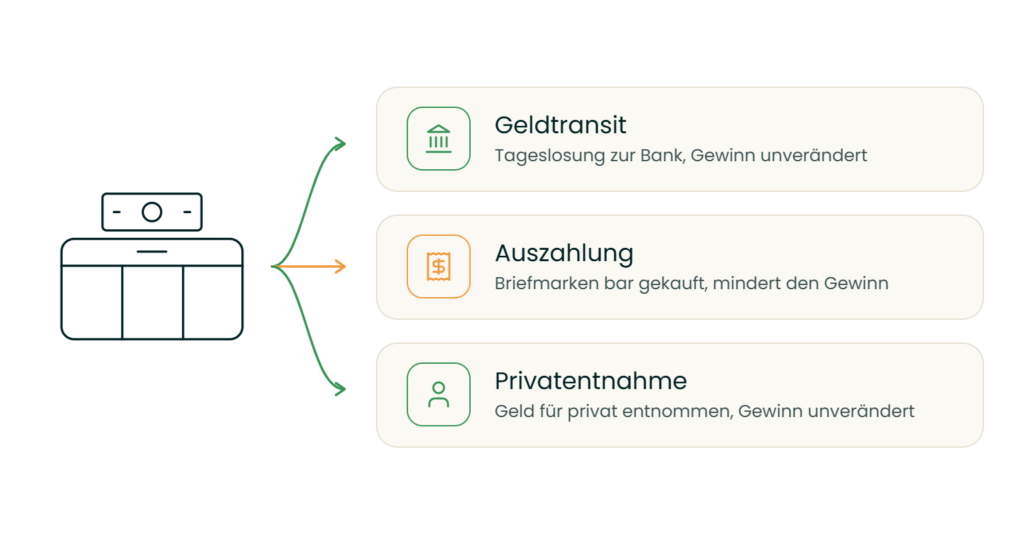
Wohin gehört welche Bewegung?
Geldbewegungen
Wie verbuchen
Tageslosung zur Bank gebracht
200 Euro für privat entnommen
Kassenabschluss mit kassemo
Den Kassenabschluss aktivierst Du einmalig unter Einstellungen, Kassendetails, „Kassenbuch festschreiben, Kassenabschlüsse machen“.
Danach erscheint der Button Kassenabschluss auf dem Startbildschirm.
Der tägliche Ablauf
Schritt 1: Kassensturz. Zähle das Bargeld und vergleiche es mit dem Soll-Bestand. Stimmt alles, überspringst Du den Schritt. Weicht etwas ab, trägst Du die Differenz ein. Hier findest Du auch den Zwischenbericht, den X-Bon, der Dir den aktuellen Tagesstand zeigt, ohne etwas festzuschreiben.
Schritt 2: Geldtransit. Bringst Du Geld zur Bank oder in den Tresor, buchst Du das als ausgehend. Füllst Du Wechselgeld auf, als eingehend. Ausgaben und Privatentnahmen gehören nicht hierher, die laufen über Neuer Beleg.
Schritt 3: Kassenabschluss. Ein Klick auf Kassenabschluss schreibt den Zeitraum seit dem letzten Abschluss fest, üblicherweise den aktuellen Tag. kassemo erstellt dabei den Z-Bon. Danach ist der Endbestand fix und lässt sich nicht mehr ändern.
Du musst nicht bis zum Feierabend warten. Der Kassenabschluss lässt sich auch mehrmals am Tag durchführen, etwa beim Schichtwechsel. Jeder Abschluss erzeugt einen eigenen Z-Bon und schreibt den Zeitraum seit dem letzten Abschluss fest.
Was Du wissen solltest
Der Kassenstand läuft in kassemo fortlaufend weiter und wird nach dem Abschluss nicht auf Null gesetzt. Der Vorteil: Dein Anfangsbestand am nächsten Morgen steht schon da. Möchtest Du den Bargeldbestand leeren, buchst Du ihn über den Geldtransit aus.
Alle Kassenabschlüsse bleiben abrufbar, auch die aus dem Vorjahr. Das ist praktisch, weil Du sie sieben Jahre lang aufbewahren musst, gerechnet ab dem Ende des Kalenderjahres. Für die Buchhaltung exportierst Du sie im Bereich Kassenabschluss über Export, dort stehen der Z-Bon Bericht und die Formate für BMD und RZL zur Verfügung.
Was kassemo Dir abnimmt
- Der Soll-Bestand wird automatisch berechnet, keine Rechenfehler
- Zählbrett für die Stückelung nach Scheinen und Münzen
- Zwischenbericht jederzeit, ohne etwas festzuschreiben
- Alte Kassenstände bleiben abrufbar
- Exportformate für die gängigen Buchhaltungsprogramme
Ausführlicher steht der Ablauf in unserem Hilfe-Beitrag zum Kassenabschluss.
Fazit zum Kassenabschluss: ganz oder gar nicht
Ein Kassenabschluss ist in Österreich freiwillig.
Wenn viel Bargeld durch Deine Lade geht oder mehrere Personen kassieren, ist er trotzdem das nützlichste Werkzeug, das Du hast: Fehler fallen am selben Tag auf statt Monate später.
Machst Du ihn, dann an jedem Tag mit Umsatz. Brauchst Du ihn nicht, halte stattdessen Deine Bargeldbewegungen sauber fest. Mit der kassemo Plus-Version dauert der Kassenabschluss ein paar Minuten am Tag.
Häufige Fragen zum Kassenabschluss
Brauche ich einen Kassenabschluss, wenn ich nur Kartenzahlungen annehme?
Für den Bargeldabgleich nicht, weil es nichts zu zählen gibt. Zwei Dinge solltest Du trotzdem wissen: Kartenzahlungen vor Ort gelten als Barumsatz und zählen zur 7.500-Euro-Grenze, die Registrierkassenpflicht kann also trotzdem greifen. Und sobald Du eine Wechselgeldlade oder eine Handkasse für Kleinausgaben führst, hast Du wieder Bargeld im Betrieb.
Was passiert, wenn ich den Kassenabschluss einen Tag vergesse?
Eine Strafe gibt es dafür nicht, weil der Abschluss keine eigene Pflicht ist. Der Schaden ist praktischer Natur: Die Differenz des Folgetags lässt sich nicht mehr eindeutig zuordnen. Zähle am nächsten Tag normal, trage die Differenz ein und schreibe dazu, was passiert ist.
Kann ich einen Kassenabschluss nachträglich korrigieren?
Verändern nein, korrigieren ja. Ein festgeschriebener Abschluss lässt sich nicht überschreiben. Fehler werden über eine eigene, gekennzeichnete Korrekturbuchung richtiggestellt, die auf den Ursprungsvorgang verweist.
Wie lange muss ich Kassenabschlüsse aufbewahren?
Sieben Jahre, gerechnet ab dem Ende des Kalenderjahres, für das gebucht wurde. Dieselbe Frist gilt für Belege, Jahresbelege und die Sicherungen des Datenerfassungsprotokolls.
Muss ich den Kassenabschluss ausdrucken?
Nein. Die elektronische Form reicht, solange die Unterlagen bis zum Ende der Aufbewahrungsfrist unverändert abrufbar bleiben.
Wer darf den Kassenabschluss machen, wenn ich Personal habe?
Dazu gibt es keine gesetzliche Regelung. In der Praxis bewährt sich eine feste Verantwortlichkeit und eine Zählung beim Schichtwechsel, damit Differenzen einer Schicht zuordenbar bleiben.
Was ist der Unterschied zwischen Kassenabschluss und Jahresbeleg?
Zwei verschiedene Dinge. Der Kassenabschluss kontrolliert Dein Bargeld, ist täglich und freiwillig. Der Jahresbeleg ist ein signierter Nullbeleg, der die Belegkette sichert, bis 31. Dezember zu erstellen und bis 15. Februar zu prüfen. Er sagt nichts darüber aus, ob Dein Bargeld stimmt.
Ich habe gelesen, dass ein Z-Bon Pflicht ist. Stimmt das?
Nicht in Österreich. Diese Regel stammt aus Deutschland, wo der Z-Bon als Tagesabschlussnachweis etabliert ist. In Österreich verlangt keine Vorschrift einen Z-Bon, Pflichtbelege sind Startbeleg, Monatsbeleg und Jahresbeleg.
Was will das Finanzamt bei einer Kontrolle sehen?
Die Behörde kann Deinen Betrieb betreten und Aufzeichnungen verlangen, meist die Kassendokumentation, die Belege und eine Zählung der Kasse. Ein Kassenabschluss ist dabei kein Pflichtdokument, macht die Vorlage aber deutlich einfacher.
Teile diesen Beitrag

